電子元器件銷售行情分析與預判 在波動中尋找確定性
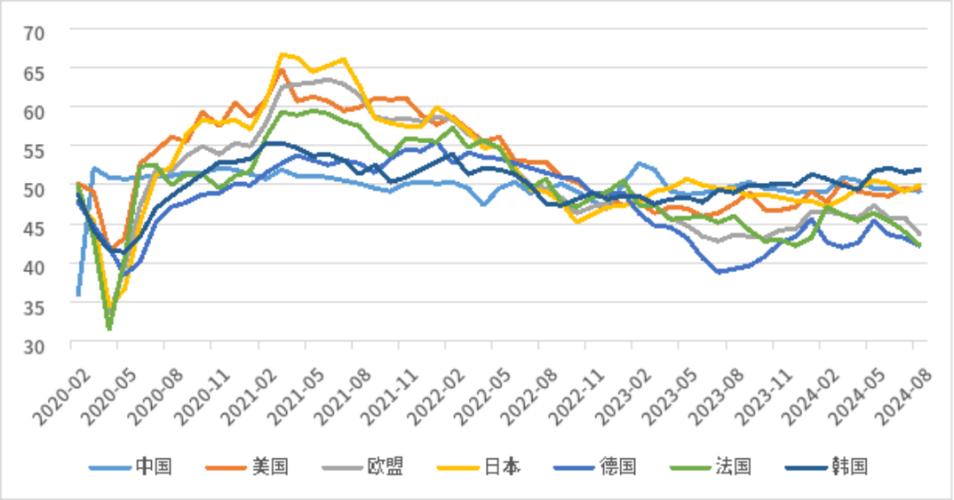
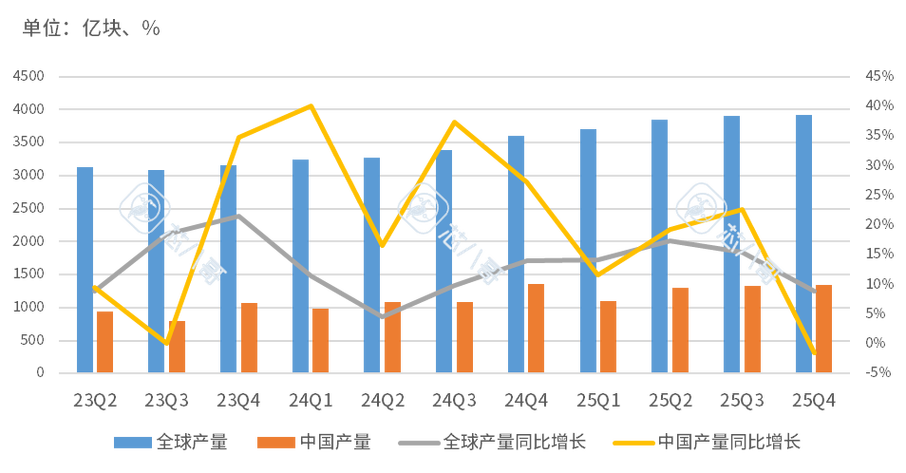
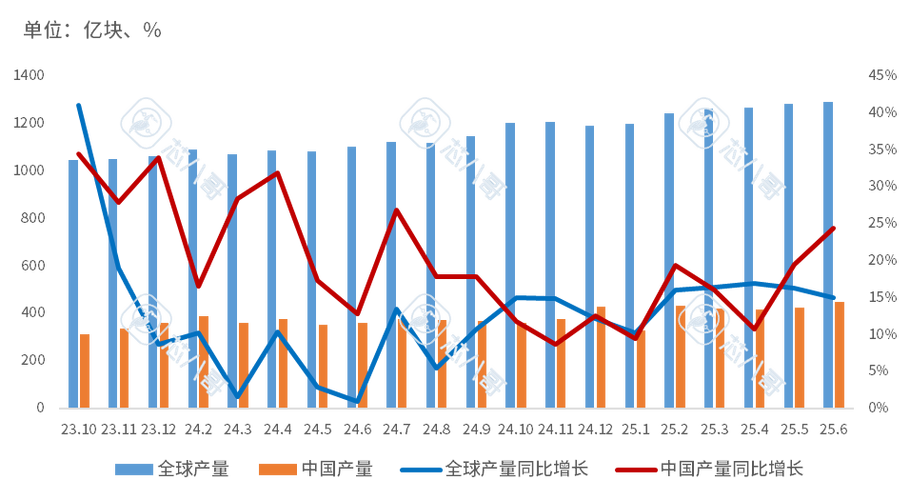
2024年以來,全球電子元器件市場經歷了一輪從“缺芯潮”到“去庫存”的劇烈切換。進入2025年,行業正站在新一輪周期的起點上。對于電子元器件的銷售而言,過去依賴信息差和資源囤積的模式已難以為繼,取而代之的是對行情深度理解、對供應鏈精準把控以及對下游需求的前瞻預判。本文將從當前銷售現狀、細分品類走勢、驅動因素及未來預判四個維度展開分析。
一、當前銷售行情:結構性分化明顯,告別“普漲普跌”
與2021年全線缺貨、2023年全線去庫存不同,當前電子元器件銷售呈現顯著的結構性分化。
- 消費電子類(如中低端MLCC、常規連接器、消費級MCU):需求疲軟,價格競爭激烈,渠道庫存雖已改善但終端拉貨動力不足,銷售毛利普遍承壓。
- 汽車與工業類(如車規級MCU、IGBT、高可靠性傳感器):受電動化、智能化驅動,需求保持個位數至兩位數增長,但相較于前兩年增速放緩,且客戶對國產替代的驗證周期拉長。
- AI與算力相關(如高多層PCB、高速連接器、電源管理芯片、HBM配套元件):成為最亮眼的增長極。AI服務器、光模塊、液冷系統對高規格元器件需求旺盛,部分品類甚至出現局部缺貨。
銷售端反饋:頭部原廠和授權分銷商的汽車、工業、AI相關訂單能見度較高,而現貨市場的貿易商則普遍反映“生意難做”,倒貨利潤空間被極度壓縮。
二、細分品類銷售分析
| 品類 | 當前銷售熱度 | 價格趨勢 | 交期 | 主要驅動力 |
|------|--------------|----------|------|-------------|
| 被動元件(MLCC、電阻) | 中低 | 穩中偏弱 | 4-8周 | 消費電子疲軟,汽車/工業支撐 |
| 存儲芯片(DRAM/NAND) | 高 | 持續上漲 | 8-12周 | AI服務器、HBM擠占產能 |
| MCU | 分化 | 消費級下跌,車規級穩定 | 8-16周 | 汽車智能化、國產替代 |
| 模擬芯片 | 中低 | 競爭激烈,毛利下滑 | 6-10周 | 工業與通信需求平緩 |
| 功率器件(IGBT、SiC) | 中高 | SiC緩降,IGBT穩定 | 12-20周 | 新能源車、光伏逆變 |
| 連接器 | 分化 | 高速連接器漲價 | 8-12周 | AI服務器、通信設備 |
| 傳感器 | 中 | 穩定 | 8-12周 | 汽車ADAS、工業自動化 |
從銷售策略看,被動元件和消費級IC應以加快周轉、控制庫存為主;存儲和AI相關則可適當備貨,利用漲價窗口提升利潤;車規和工業需深耕客戶,配合長周期驗證,建立黏性。
三、影響銷售行情的核心變量
- AI算力投資的持續性:北美云廠商和國內運營商資本開支仍在上修,AI服務器對高階元器件的拉動至少延續至2026年。但需警惕算力泡沫風險,一旦投資增速放緩,部分品類將迅速過剩。
- 汽車電動化節奏:全球電動車滲透率增速放緩,但總量仍在增長。中國車企出海、800V平臺普及、智能駕駛下沉,將帶來結構性機會。
- 地緣政治與供應鏈重構:美國對華半導體限制升級,促使國內客戶加速國產驗證。對銷售而言,代理國產線、配合國產替代方案成為新增量。
- 庫存周期位置:渠道庫存已降至健康水平,但原廠庫存仍高。若終端需求未超預期,下半年可能仍有去庫存壓力。
- 匯率與價格戰:人民幣匯率波動影響進口成本;部分原廠為搶份額發起價格戰,銷售需平衡利潤率與客戶關系。
四、未來6-12個月行情的預判
短期(2025年下半年):
- 整體市場維持“淡季不淡、旺季不旺”的弱復蘇格局,消費電子難有大幅反彈。
- 存儲芯片在AI驅動下繼續漲價,帶動相關配套元件銷售活躍。
- 汽車芯片價格趨穩,但新項目定點競爭白熱化,銷售需前置介入。
- 現貨市場倒貨空間進一步收窄,貿易商加速轉型為方案服務商。
中期(2026年):
- 若AI投資未見拐點,算力相關元器件(高速連接器、電源模塊、散熱元件)保持高景氣。
- 汽車半導體進入“國產替代下半場”,本土原廠份額提升,但價格戰蔓延至車規領域。
- 消費電子如果迎來換機潮(AI手機、AI PC),被動元件和SoC銷售可能超預期。
- 整體行情將從“分化”走向“再平衡”,結構性機會強于整體復蘇。
銷售預判三段論:
- 樂觀情境:AI+汽車雙輪驅動,消費電子回暖,2026年全球半導體銷售額增長8%-10%,銷售重點轉向高階方案與供應鏈金融。
- 中性情境:AI孤軍奮戰,汽車平穩,消費平淡,增長5%左右,銷售需精耕細作,控本增效。
- 悲觀情境:地緣沖突加劇,AI投資退潮,消費持續低迷,市場微增或持平,價格戰惡化,銷售轉向國產替代與庫存變現。
五、給電子元器件銷售的建議
- 從賣產品到賣方案:單一邊元器件利潤微薄,應搭配參考設計、技術支持和供應鏈服務,提升客戶粘性與議價權。
- 動態庫存管理:對AI、車規等高景氣品類適度備貨,對消費類保持低庫存高周轉,利用數據工具預測需求。
- 布局國產線:國產替代是未來3-5年最大增量,尤其在MCU、模擬、功率、存儲領域,提前綁定頭部國產原廠。
- 聚焦高價值客戶:新能源車、AI服務器、光伏儲能、工業自動化客戶更具韌性,銷售資源向其傾斜。
- 強化行情研判能力:關注原廠擴產、庫存水位、下游資本開支、政策變化,建立月度行情報告機制。
電子元器件銷售已從“資源為王”進入“認知為王”的時代。只有深刻理解產業周期、精準預判供需變化,才能在波動的行情中鎖定確定性,實現可持續增長。
如若轉載,請注明出處:http://www.rczxjx.com/product/1.html
更新時間:2026-10-15 22:27:09