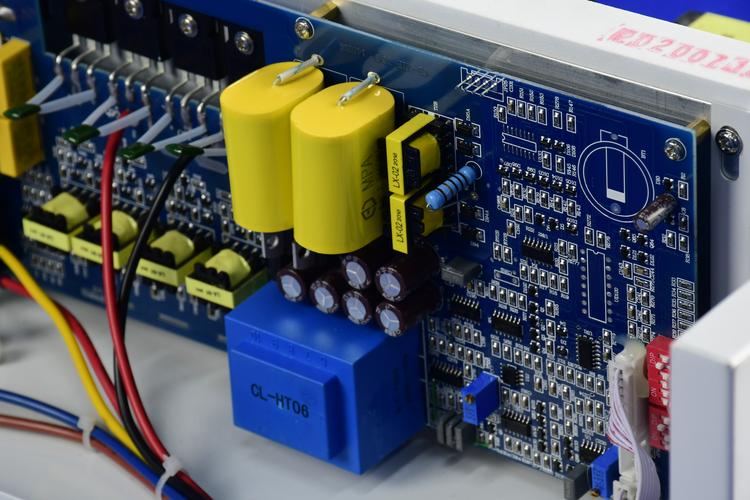
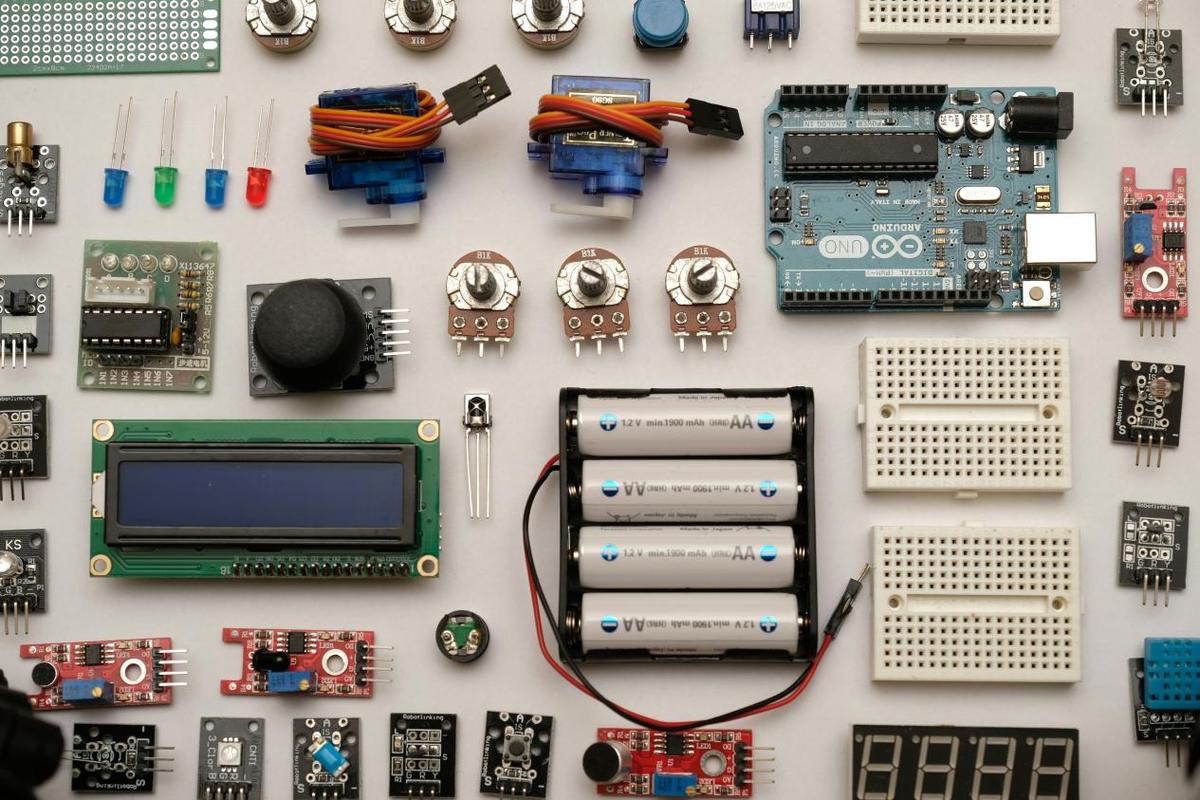
電子元器件銷售行情分析與預判 2025年市場趨勢與供應鏈策略
引言
電子元器件作為電子信息產業的基石,其銷售行情直接反映了全球消費電子、汽車電子、工業控制、通信設備及AI計算等下游領域的景氣度。2024年以來,行業經歷了從主動去庫存到需求緩慢復蘇的轉折,而2025年市場正呈現出結構性分化與局部緊缺并存的復雜局面。本文將從當前銷售行情出發,結合供需兩端關鍵變量,對短期走向進行預判,并提出供應鏈應對建議。
一、當前銷售行情總體特征
- 整體溫和復蘇,但斜率平緩:據多家分銷商與行業協會數據,2024年全球電子元器件銷售額同比增長約4%-6%,主要得益于汽車電子、AI服務器及新能源領域的拉動。消費電子(手機、PC)換機周期延長,工業需求疲軟,使得復蘇呈現“K型分化”。
- 庫存去化接近尾聲:經過2023-2024年的主動削減,原廠與渠道庫存周轉天數已從高位回落至健康水平(約80-90天)。但不同品類差異顯著:MCU、模擬芯片、分立器件庫存改善明顯,而部分高端FPGA、車規級MCU、高壓MOSFET仍偏緊。
- 價格走勢分化:
- 存儲芯片:受AI服務器與HBM需求帶動,DRAM和NAND價格自2024年下半年起筑底反彈,預計2025年維持溫和上漲。
- 被動元件:MLCC、電阻等因產能過剩,價格競爭激烈,僅在車規、高容值領域有提價空間。
- 功率半導體:SiC MOSFET、IGBT模塊受益于電動車與光伏,價格堅挺;傳統硅基二極管、三極管則持續降價。
- 交期回歸正常,但局部拉長:通用料交期普遍在8-12周,而車規級芯片、AI加速芯片、高精度ADC等交期仍達20-30周甚至更長。
二、影響銷售的核心變量
1. 需求側
- AI與數據中心:大模型訓練與推理帶動GPU、FPGA、高速接口芯片、電源管理芯片需求激增,是2025年最強增長極。
- 汽車電子:電動車滲透率提升+智能化(L2+以上)拉動MCU、傳感器、功率器件、連接器銷售。但需警惕車企價格戰向上游傳導的降價壓力。
- 新能源與工業:光伏逆變器、儲能BMS、充電樁對IGBT、SiC、隔離驅動需求旺盛;傳統工業自動化復蘇緩慢。
- 消費電子:AI手機、AI PC有望引發換機潮,但實際銷量仍需觀察,預計溫和增長。
2. 供給側
- 晶圓代工產能:成熟制程(28nm及以上)產能利用率約75%-85%,部分地區仍有過剩;先進制程(7nm及以下)受AI芯片拉動滿載。
- 原廠擴產節奏:存儲原廠資本開支轉向HBM和DDR5,普通DRAM供給受限;功率器件廠商擴產SiC,硅基產能收縮。
- 地緣政治與出口管制:美國對華半導體限制升級,導致部分高端芯片供應不確定性增加,國產替代進程加速,但短期造成結構性缺貨。
三、2025年銷售行情預判
| 品類 | 銷售趨勢 | 價格趨勢 | 交期趨勢 |
|------|---------|---------|---------|
| 存儲芯片 | 強勁增長 | 上漲5%-15% | 穩定或略長 |
| AI計算芯片 | 爆發式增長 | 高位堅挺 | 持續緊張 |
| 車規MCU | 穩健增長 | 穩中略降 | 逐步改善 |
| 模擬芯片 | 溫和復蘇 | 觸底反彈 | 正常 |
| 功率器件(SiC) | 高速增長 | 小幅下降 | 正常 |
| 功率器件(硅基) | 平淡 | 繼續下跌 | 正常 |
| 被動元件 | 低個位數增長 | 低位震蕩 | 正常 |
| 連接器 | 與下游同步 | 分化 | 正常 |
總體判斷:2025年電子元器件銷售額預計同比增長6%-9%,上半年受庫存回補和AI拉動強于下半年;下半年需警惕消費電子旺季不旺及宏觀不確定性。
四、對銷售與供應鏈的策略建議
- 精準分類管理:對AI、車規、新能源相關料號提前鎖量鎖價,簽訂長期協議;對通用料號保持低庫存、快周轉。
- 強化國產替代驗證:針對受限高端芯片,加速導入國產供應商,建立雙源甚至多源供應。
- 動態價格策略:利用存儲、功率器件漲價周期優化采購成本;對跌價品類采用謹慎囤貨或VMI模式。
- 關注配額與出口許可:涉及美國技術的高端芯片,需提前申請許可或尋找替代方案,避免斷供風險。
- 數字化需求預測:結合下游客戶排產與宏觀指標,建立滾動預測模型,減少牛鞭效應。
##
電子元器件銷售行情已告別普漲普跌時代,進入結構為王的新階段。2025年,AI與汽車電子是核心引擎,而消費與工業的復蘇力度將決定整體高度。銷售方需從“賣庫存”轉向“賣解決方案與供應鏈韌性”,方能在波動中抓住增長機遇。
如若轉載,請注明出處:http://www.rczxjx.com/product/13.html
更新時間:2026-10-15 10:53:37